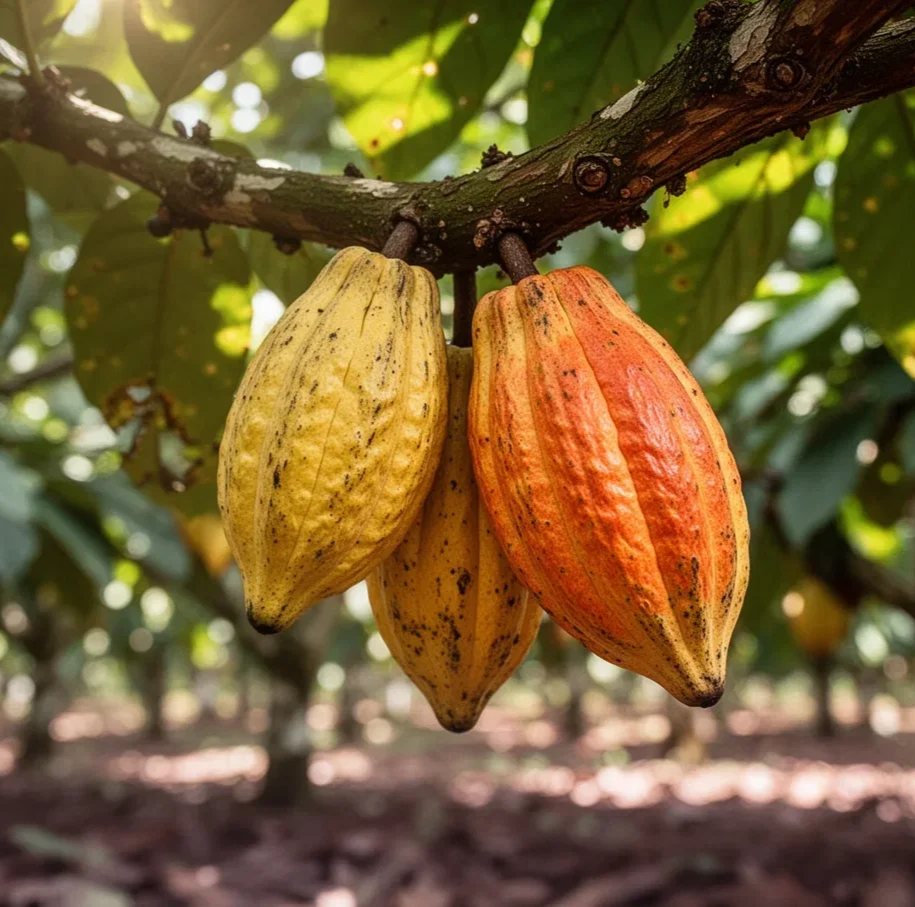

假設「COCO」係一隻專注可可(Cocoa)期貨同相關軟商品嘅交易所交易產品(ETP)。呢類產品嘅底層資產通常係可可期貨合約,而唔係股票。基金會持有大量現金作為保證金,再透過期貨合約追蹤可可價格走勢。
可可係全球最重要嘅軟商品之一,主要產地喺西非(象牙海岸同加納佔全球產量超過60%),廣泛應用於朱古力、甜品、飲品等消費品行業。可可價格受天氣、產地政治局勢、全球需求等多重因素影響,波動性極高。
COCO 重點小檔案(假設性):
| 項目 | 詳情 |
|---|---|
| 📊 追蹤策略 | 可可期貨合約(或相關軟商品指數) |
| 💵 管理費 | 假設約 0.70%–0.90% |
| 📈 股息政策 | 不派息(期貨產品不產生股息) |
| 📦 交易方式 | 美股交易所上市,一股一手 |
| 🛡️ 風險屬性 | 極高風險(商品期貨,波動性極高) |
⚠️ 期貨轉倉成本(Roll Cost)係呢類產品最核心嘅風險之一。由於期貨合約有到期日,基金每月必須將即將到期嘅合約「轉倉」去下一個月嘅合約。當市場處於期貨溢價(Contango)狀態時,轉倉就會產生真實虧損,長年累月會令產品嘅回報明顯落後現貨價格。
呢類產品係美股上市嘅ETP(交易所交易產品),香港投資者需要透過支援美股交易嘅券商買賣,例如盈透證券(IB)、富途牛牛、老虎證券、微牛證券等。每股價格視乎產品而定,入場門檻一般較低。
可可價格近年經歷咗極其劇烈嘅波動。以下係截至2026年7月嘅可可市場最新數據:
可可期貨價格(2026年7月):
| 項目 | 數據 |
|---|---|
| 近期價格 | 約 US$7,000–9,000/噸 |
| 2024年高位 | 約 US$12,000/噸(歷史新高) |
| 2023年低位 | 約 US$2,500/噸 |
| 兩年波幅 | 超過 380% |
可可價格近年嘅暴漲主要係由於西非產地遭受惡劣天氣同病蟲害雙重打擊,全球可可庫存跌至歷史低位。呢種極端波動反映咗軟商品市場嘅高風險特性——天氣同產地政治局勢嘅微小變化,都可以引發價格劇烈波動。
呢類產品係美股上市,香港投資者最常用嘅途徑係透過美股券商買賣:
各大券商美股ETF收費及月供支援情況:
| 券商 | 美股ETF佣金 | 最低收費 | 月供支援 | 適合對象 |
|---|---|---|---|---|
| 🔥 盈透證券(IB) | US$0.0005–0.005/股 | 無 | ✓(US$10起) | 月供族、低成本首選 |
| 🔥 微牛證券(Webull) | US$0(0佣) | 無 | ✗(人手操作) | 追求零成本交易者 |
| 富途牛牛(Futu) | US$0.0049/股 | 約US$1.99/筆 | ✓(HK$500起) | 一站式港美股 |
| 老虎證券(Tiger) | US$0.0049/股 | 約US$1.99/筆 | ✓(HK$100起) | 港股永久0佣 |
⚠️ 商品期貨類ETF絕對不適合月供! 原因非常簡單:呢類產品嘅底層資產係期貨合約,而唔係股票或者實物資產。期貨轉倉成本(Contango損耗)會長年蠶食回報,月供只會「愈供愈蝕」。呢個工具嘅設計用途係極短線操作或者戰術性配置,而非長期累積。
香港投資者經美股券商買賣呢類產品,交易手續費如下:
| 券商 | 買賣手續費(每股) |
|---|---|
| 老虎證券 | US$0.0049佣金 + US$0.0050平台使用費 |
| 富途牛牛 | US$0.0049佣金 + US$0.0050平台使用費 |
| 盈透證券(IB) | US$0.0005–0.005佣金 + US$0平台使用費 |
| 微牛證券(Webull) | US$0(0佣0平台費) |
商品期貨類ETF嘅管理費通常比股票ETF更高,因為涉及期貨操作同轉倉管理。
費用同行業比較:
| ETF | 類型 | 管理費 |
|---|---|---|
| NIB(可可期貨ETN) | 商品期貨ETN | 0.75% |
| JO(咖啡期貨ETN) | 商品期貨ETN | 0.75% |
| DBA(農產品ETF) | 商品期貨ETF | 0.85% |
| GLD(黃金ETF) | 實物黃金ETF | 0.40% |
商品期貨ETF嘅管理費明顯比實物黃金ETF(例如GLD嘅0.40%)貴,原因係期貨操作同每月轉倉嘅營運成本較高。
呢類產品 不派息。原因係持倉主要係期貨合約,而唔係傳統嘅股票或債券。期貨合約本身唔會產生股息,現金部分產生嘅微薄利息亦會被管理費同營運開支完全抵消。回報100%嚟自價格變動。
以可可期貨為例,其價格走勢極度波動,完全反映軟商品市場嘅供需變化:
可可期貨歷年年度價格回報:
| 年份 | 可可全年回報 | 市場環境 |
|---|---|---|
| 2026 YTD(至7月) | 約 +10%至+20% | 供應仍然緊張 |
| 2025 | 約 +80%至+120% | 庫存暴跌,價格飆升 |
| 2024 | 約 +150%至+200% | 西非產地惡劣天氣 |
| 2023 | 約 +30%至+40% | 需求復甦 |
從以上數據可以睇到可可價格嘅極端波動特性——2024年升超過150%,創下歷史新高。
由於可可價格嘅波動性極高,其長期年化回報嘅參考價值有限。商品期貨嘅回報同股票市場相關性偏低,更多係取決於供需基本面同天氣因素。
重要風險提示:過去表現絕對唔代表將來回報。軟商品市場波動性極高,價格可以喺一年之內倍升、亦可以腰斬,投資前一定要有充足嘅心理準備同風險承受能力。
商品期貨類ETF並非買入任何公司股份。其持倉結構如下:
商品期貨ETF持倉結構:
| 持倉項目 | 比例 |
|---|---|
| 現金及國債 | 約80%–90%(作為期貨保證金同賺取利息) |
| 期貨合約(Long Position) | 約10%–20%保證金 |
基金嘅回報完全取決於期貨合約嘅價格變動,而唔係成分股嘅股價升跌。投資者買入呢類產品,等於間接持有可可期貨合約。
可可市場嘅前景直接取決於全球供需基本面同天氣因素,以下係幾個影響後市嘅關鍵因素:
📈 利好可可價格嘅因素:
📉 利淡可可價格嘅因素:
⚠️ 重要提示:COCO呢個代號目前冇對應任何廣為人知嘅美股或港股ETF。如果你對可可同軟商品投資感興趣,可以考慮市場上已經有嘅真實產品——NIB(可可期貨ETN)、JO(咖啡期貨ETN)、DBA(農產品ETF)等。以下總結基於假設性分析,僅供參考。
軟商品ETF係一類專注農產品期貨嘅另類資產產品,有幾個核心重點:
1. 並非股票ETF,而係商品期貨產品
呢類產品嘅底層資產係可可、咖啡等軟商品期貨合約,而唔係股票。其回報同傳統股票債券相關性偏低,可以有效分散投資組合風險。
2. 期貨轉倉成本係最核心風險
由於期貨合約有到期日,基金每月必須轉倉。當市場處於期貨溢價(Contango)狀態時,轉倉會產生真實虧損,長年累月會令產品回報明顯落後現貨價格。
3. 不派息,回報100%來自價格變動
商品期貨本身不會產生利息或股息,產品回報完全取決於期貨價格升跌。
4. 波動性極高,絕對不適合月供
軟商品價格可以喺一年之內倍升、亦可以腰斬。期貨轉倉成本更會長年蠶食回報,月供只會「愈供愈蝕」。呢類產品只適合極短線操作或者戰術性配置。
5. 適合咩人?
📌 免責聲明:投資涉及風險,以上分析不構成投資建議。並不構成任何投資意見、要約、招攬、邀請、推薦或買賣建議。過去表現並不代表將來結果,股價、派息、回報率、費用同稅務處理隨時可能改變。
當年瑞信事件確實震驚市場,但那是單一銀行的極端案例。COCO ETF 的優勢正是「極度分散」。它持有歐洲數十家一線大銀行的債券,即使再有單一銀行出事,對基金淨值的影響也非常有限。而且,自該事件後,各國監管已修正條款,保護了 AT1 持有人的優先級。
它非常適合長期持有收息。CoCo 債本質上是固定收益產品,時間越長,累積的利息回報越豐厚,能有效抵消價格波動。
不麻煩。在香港,買賣海外 ETF 的資本利得和收到的境外股息均無須繳納香港本地個人所得稅,非常適合本地「收息黨」部署。