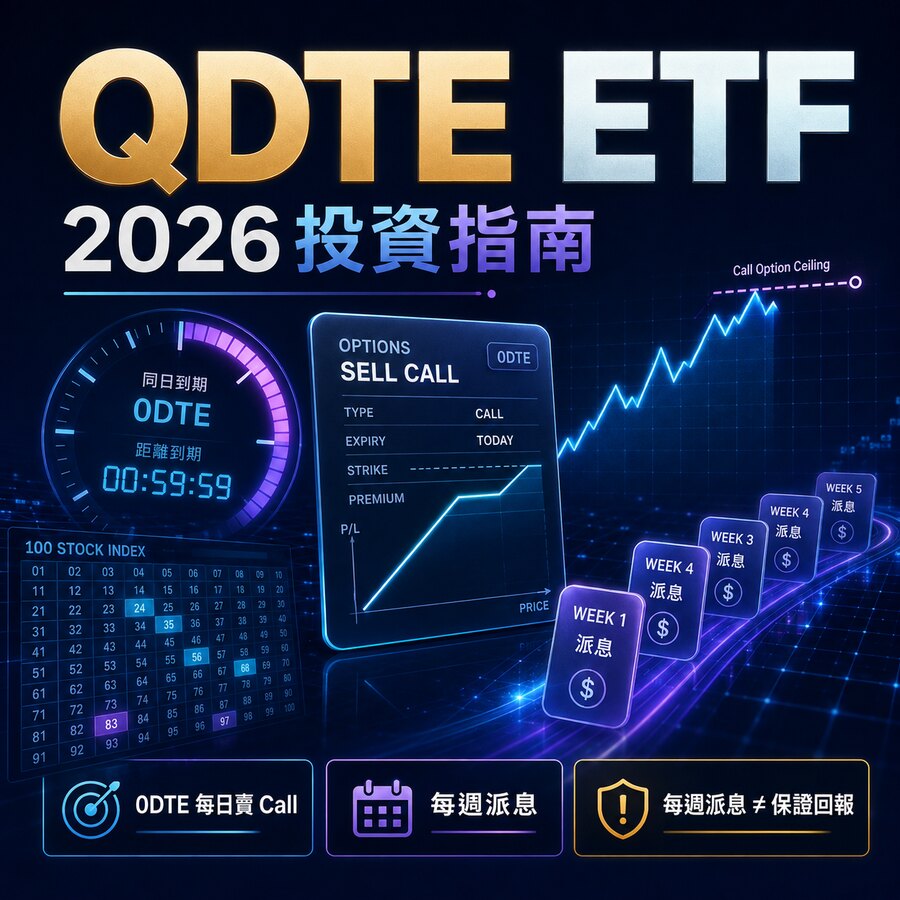
QDTE ETF是什麼?Roundhill Innovation-100 0DTE Covered Call Strategy ETF(Cboe BZX:QDTE)是一隻主動管理、以合成備兌認購期權策略追求每週現金收入的ETF。它不是直接買入100隻科技股的普通Nasdaq ETF,也不是把一籃子股票持倉後每月賣Call的傳統產品;基金主要透過深度價內、較長到期的指數Call建立合成長倉,再於每個交易日開市時或 shortly thereafter 賣出即日到期的價外0DTE Call收取期權金。
截至2026年8月25日,Roundhill網站列出的QDTE Distribution Rate為21.78%,截至7月31日的30-Day SEC Yield卻是-0.64%;發行商同時披露最近一次19a-1通知估算每股分派中包含100%資本返還(Return of Capital,ROC)。這三個數字放在一起才是「派息真相」:每週收到現金不代表基金賺到同等投資收入,更不代表21.78%是未來保證年回報。
QDTE在2026年還有一項關鍵變更。SEC於7月2日公布的補充文件顯示,基金名稱及80%投資政策預計約在2026年8月31日改為直接參考Nasdaq-100 Index;截至本文資料日8月27日,現行網站名稱仍是Innovation-100版本。因此本文會同時交代變更前後口徑,避免讀者在新舊名稱、持倉頁及券商畫面之間誤以為是兩隻不同ETF。
30秒結論:QDTE適合明白期權、重視每週現金流、願意以部分上升空間及複雜衍生工具風險換取期權金的人;它不適合把「高分派率」當成定息、靠派息金額判斷盈利,或希望完整跟足Nasdaq-100升幅的投資者。分析QDTE必須使用含分派再投資的總回報,而不是只看股價線或最近一次派息。
| QDTE ETF快速資料 | 2026最新口徑 |
|---|---|
| 現行基金全名 | Roundhill Innovation-100 0DTE Covered Call Strategy ETF |
| 預計新名稱 | Roundhill Nasdaq-100 0DTE Covered Call ETF Strategy ETF(約2026-08-31生效) |
| 代號/交易所 | QDTE/Cboe BZX |
| 發行商 | Roundhill Investments |
| 成立日期 | 2024年3月7日 |
| 管理方式 | 主動管理、非分散型 |
| 策略 | 合成長倉+每日賣出價外0DTE指數Call |
| 網站Gross Expense Ratio | 0.97% |
| 基金規模 | 約US$930.0M(2026-06-30 Fact Sheet) |
| 流通股數 | 30,010,000股(2026-06-30) |
| 分派頻率 | 每週,並非保證 |
| Distribution Rate | 21.78%(2026-08-25) |
| 30-Day SEC Yield | -0.64%(2026-07-31) |
| 最近分派估算ROC | 100%,最終稅務分類年結後確定 |
| ETF本身期權 | 可以交易 |
QDTE的首要投資目標是提供當期收入,資本增值只是次要目標。基金會買入深度價內、較長到期的Innovation-100指數Call,用期權的Delta建立接近指數的合成長倉;每個交易日上午再賣出當日收市到期、行使價高於指數現價的Call。收到的期權金可支持每週分派,但當日指數升幅超過短Call行使價後,額外上升空間會被限制。
「Innovation-100 Index」其實是由Nasdaq市場最大型的100間非金融企業構成、按市值加權、每季再平衡及每年重組的指數口徑。SEC補充文件已宣布,基金約於2026年8月31日把80%投資政策改為透過金融工具直接提供Nasdaq-100 Index回報敞口;QDTE代號沒有在文件中列為更改項目。
| 常見理解 | QDTE實際情況 | 投資影響 |
|---|---|---|
| QDTE持有100隻科技股 | 主要持有指數Call、短Call及現金管理工具 | 「成分股」是經濟敞口,不是直接股票持倉 |
| 21.78%等於年化盈利 | 只是把最近一次分派年化後除以NAV | 不代表總回報或可持續派息 |
| 每週派息等於固定週息 | 頻率及金額均不獲保證 | 波動率下降或策略回報轉弱時可減派 |
| Covered Call可以防跌 | 期權金只提供有限緩衝 | 指數大跌時基金仍可錄得明顯損失 |
| 0DTE沒有隔夜風險 | 短Call不留過夜,但合成長倉仍有隔夜敞口 | 重大消息造成的隔夜缺口仍會影響NAV |
| ROC一定是壞事 | ROC是稅務/會計分類,可能來自期權損益與成本基礎 | 要連同NAV及總回報判斷,不能只看標籤 |
| 項目 | 截至2026-08-27現行 | 預計約2026-08-31後 |
|---|---|---|
| 基金名稱 | Roundhill Innovation-100 0DTE Covered Call Strategy ETF | Roundhill Nasdaq-100 0DTE Covered Call ETF Strategy ETF |
| 80%投資政策 | 使用Innovation-100 Index為參考資產的金融工具 | 使用提供Nasdaq-100 Index回報敞口的金融工具 |
| 交易代號 | QDTE | 補充文件沒有列出更改 |
| 策略核心 | 合成長倉+每日0DTE短Call | 仍需等新版Prospectus確認細節 |
| 投資者行動 | 認清現行名稱及持倉頁 | 生效後重新檢查新版公開說明書與券商名稱 |
美股ETF一般可由1股買起,實際入場金額等於成交價加佣金及外匯成本。部分券商支援QDTE碎股或定期投資,但碎股是否可用限價盤、能否轉倉、是否自動再投資分派及每次最低金額,均以券商最新規則為準。高頻每週分派亦可能令小額帳戶出現大量零碎現金,需預先設定再投資安排。
月供可以分散買入時間,但不能消除0DTE、上升受限、衍生工具、ROC及NAV回撤風險。若目標是長期累積Nasdaq-100增長,費用更低、沒有賣Call上限的QQQM通常較直接;若目標是把增長資產部分轉成經常現金流,而你能理解總回報與分派的分別,才考慮以較小比例月供QDTE。
| 落盤前檢查 | 為何重要 | 較穩妥做法 |
|---|---|---|
| 新舊基金名稱 | 8月31日前後券商資料可能更新不同步 | 以代號QDTE、CUSIP 77926X304及官方頁交叉核對 |
| 買賣差價 | 複雜策略ETF流動性低於大型核心ETF | 查看Bid/Ask並用限價盤 |
| 分派除息 | 除息後NAV通常扣除分派價值 | 不要為「收息」在除息前盲目追入 |
| 換匯成本 | 小額交易可被HKD/USD點差侵蝕 | 比較全周期交易與外匯成本 |
| 倉位比例 | 每日賣Call並非低風險 | 先設定最大倉位及可接受回撤 |
| 總回報 | 股價下跌可能只是分派的一部分,也可能是真虧損 | 計算市值變化+現金分派 |
Roundhill基金頁列出的Gross Expense Ratio為0.97%,這項費用在基金NAV內逐日反映,不會由券商每年另發帳單。香港投資者還要計算美股佣金、平台或監管費、HKD兌USD點差、ETF Bid-Ask Spread、溢價/折讓、分派再投資成本,以及頻繁現金流帶來的帳務與稅務處理。
| 成本項目 | QDTE口徑 | 香港投資者注意 |
|---|---|---|
| Gross Expense Ratio | 0.97% | 已反映於NAV,並非現金扣帳 |
| Management Fee | 2026-05-01 Prospectus列0.95% | 與其他費用合計才是總費用 |
| 券商佣金 | 按券商及收費方案 | 小額定投要留意最低佣金 |
| 換匯成本 | HKD兌USD匯率及點差 | 可高於數月基金費用 |
| 買賣差價 | 隨流動性及波動變化 | 重大消息及開市時可擴大 |
| 溢價/折讓 | 市場價可偏離NAV | 限價盤可控制成交價但不保證成交 |
| 期權交易成本 | 在基金策略結果內反映 | 每日操作及較寬期權差價會拖累回報 |
| 再投資成本 | 每週收到零碎現金 | 若不自動再投資會產生現金拖累 |
QDTE的0.97%官方網站Gross Expense Ratio明顯高於一般指數ETF,也高於多數月度Nasdaq收入ETF。原因是基金每日建立0DTE短Call、管理多個較長到期FLEX Call及現金抵押品,屬主動衍生工具策略。費用是否值得,不應只看派息率,而要問扣費後總回報、回撤、上升參與率與策略執行是否符合用途。
數字亦存在文件截點差異:2026年5月1日Prospectus列管理費0.95%、其他費用0.01%、總及淨年營運費用0.96%;Roundhill現行基金頁及Fact Sheet則列Gross Expense Ratio 0.97%。本文用0.97%作現時選擇產品的較保守估算,實際投資前仍要查看生效後新版Summary Prospectus。
| 費用文件 | 數值 | 正確解讀 |
|---|---|---|
| Roundhill基金頁/Fact Sheet | Gross Expense Ratio 0.97% | 現行公開頁面的產品比較口徑 |
| 2026-05-01 Prospectus | Management Fee 0.95% | 投資顧問單一管理費 |
| 2026-05-01 Prospectus | Other Expenses 0.01% | 與管理費合計 |
| 2026-05-01 Prospectus | Total/Net Annual Operating Expenses 0.96% | 文件截點與網站存在0.01個百分點差異 |
| 投資者應採用 | 最新生效文件 | 8月31日策略更新後再確認 |
| 平均持倉市值 | 按0.97%一年簡化費用 | 按0.15%核心ETF比較 | 一年差額 |
|---|---|---|---|
| HK$10,000 | 約HK$97 | 約HK$15 | 約HK$82 |
| HK$50,000 | 約HK$485 | 約HK$75 | 約HK$410 |
| HK$100,000 | 約HK$970 | 約HK$150 | 約HK$820 |
| HK$500,000 | 約HK$4,850 | 約HK$750 | 約HK$4,100 |
QDTE現時尋求每週分派,但Roundhill明確寫明頻率與金額不獲保證。2026年8月25日Distribution Rate為21.78%,計法是把最近一次單週分派年化,再除以當時NAV;它只回答「如果最近一次金額全年不變,年化現金率會是多少」,並沒有回答過去12個月派了多少、基金賺了多少,或持有人最終總回報是多少。
| 收益/分派指標 | QDTE官方數字 | 應如何理解 |
|---|---|---|
| Distribution Rate | 21.78%(2026-08-25) | 最近一次週派息年化,不是總回報 |
| 30-Day SEC Yield | -0.64%(2026-07-31) | 標準化淨投資收入,可與同類基金比較但不涵蓋所有期權損益 |
| 分派頻率 | 每週 | 發行商「預期但不保證」 |
| 最近19a-1估算ROC | 100% | 暫估,最終稅務分類在財政年度完成後確定 |
| 真實投資結果 | 價格變化+全部分派 | 應使用總回報,而不是單看Cash Yield |
在直觀層面,ROC可能包含把基金資產的一部分以現金分派給持有人;但對期權ETF而言,稅務分類亦受到未實現損益、Section 1256合約、結轉虧損及會計時點影響,所以「ROC」不必然代表經濟上同額虧損。正確判斷方法是同時觀察每股NAV趨勢、累計分派與含分派總回報;若長期分派高於策略創造的回報,NAV便可能持續被侵蝕。
| 情況 | 現金分派 | NAV/總回報 | 判斷 |
|---|---|---|---|
| 期權盈利足以覆蓋分派 | 高 | NAV可穩定或上升 | 高派息可能來自真實策略回報 |
| 部分分派屬暫時稅務ROC | 高 | 總回報仍可為正 | 不能只因ROC標籤判定虧損 |
| 分派長期超過策略回報 | 高 | 每股NAV持續下跌 | 出現經濟性本金侵蝕 |
| 市場大跌 | 可能仍有分派 | NAV跌幅可高於期權金 | 派息不能提供完整保護 |
| 市場急升 | 仍收期權金 | 升幅受每日短Call限制 | 可能跑輸無賣Call的Nasdaq ETF |
不可以。ETF除息時,NAV一般會扣除相應分派價值;你在除息日前買入,只是以較高NAV買入基金已累積的部分價值,再把它以現金形式收回。若只為追逐下一次週息,還要承擔一晚市場風險、買賣差價、佣金及可能的分派預扣,沒有無風險套利。
Roundhill截至2026年6月30日Fact Sheet顯示,QDTE NAV過去1年回報32.69%,成立至今年化23.71%;市場價口徑分別為32.22%及23.52%。這些是包含分派再投資的標準化總回報,比只看股價或單週派息更有意義;但基金成立於2024年,仍未經歷完整的長期市場周期。
| 截至2026-06-30 | NAV回報 | 市場價回報 | 注意事項 |
|---|---|---|---|
| 1年 | 32.69% | 32.22% | 包含分派再投資;過往不保證未來 |
| 3年 | N/A | N/A | 基金成立不足3年 |
| 5年 | N/A | N/A | 沒有足夠歷史 |
| 成立至今年化 | 23.71% | 23.52% | 成立日2024-03-07,樣本期短 |
QDTE把大量期權金以現金派出,除息後每股NAV相應下調;因此價格圖可能長期向下,但持有人同時收到分派。簡化公式是:總回報=期末市值-期初投入+期間現金分派,再除以期初投入。若只看價格,會低估回報;若只看派息,則可能完全忽略NAV侵蝕。
| 市場情景 | QDTE策略反應 | 相對無賣Call Nasdaq ETF |
|---|---|---|
| 高波動、橫行 | 期權金較高,升幅不常突破行使價 | 較有機會發揮收入優勢 |
| 溫和上升 | 收取期權金並參與部分升幅 | 結果取決於每日行使價距離 |
| 單日急升 | 短Call迅速價內,升幅被封頂 | 大機會跑輸 |
| 持續急跌 | 期權金只抵銷小部分跌幅 | 仍會大幅虧損,未必較低波 |
| 極低波動 | 可收期權金下降 | 分派率與策略收入或受壓 |
| 隔夜跳空 | 合成長倉完整承受隔夜變動 | 短Call通常不留過夜,翌日再設定上限 |
搜尋「QDTE成分股」最容易看到錯誤答案。QDTE並不把NVIDIA、Microsoft、Apple等100隻指數公司逐一放入基金,而是透過NDX/Innovation-100指數Call取得合成回報。官方2026年8月持倉頁列出的最大項目是多個不同到期及行使價的深度價內Call,加上Roundhill Weekly T-Bill ETF(WEEK)、政府貨幣市場基金、現金,以及每日建立後很快到期的短Call。
| 官方主要持倉(2026年8月截點) | 約佔比 | 實際作用 |
|---|---|---|
| NDX 03/19/2027 2510.15 Call | 26.02% | 較長到期深度價內Call,建立合成指數長倉 |
| 4NDX US 12/18/2026 C2450.1 FLEX | 25.21% | FLEX Call,提供合成長倉敞口 |
| NDX 06/11/2027 3059.42 Call | 21.63% | 較長到期指數Call |
| 4NDX US 09/18/2026 C2250 FLEX | 18.26% | 較短到期FLEX Call |
| Roundhill Weekly T-Bill ETF(WEEK) | 5.11% | 現金抵押品及短期收益管理 |
| 政府貨幣市場/現金 | 其餘小部分 | 流動性、保證金及結算用途 |
| 每日賣出0DTE Call | 可為負權重 | 收取期權金,同時限制當日上升空間 |
關係是「間接經濟敞口」。當指數中的大型科技與非金融企業升跌,QDTE的深度價內Call會跟隨指數變化;但基金並不擁有每間公司的普通股、投票權與直接股息。8月31日政策生效後,參考資產將更直接寫成Nasdaq-100 Index,但QDTE仍是一個期權策略ETF,不會因此自動變成QQQ或QQQM。
普通股票ETF通常用市場價值除以基金資產計算權重;QDTE同時有長Call、短Call與現金抵押品,期權價值、Delta與名義敞口是不同概念。一張深度價內Call的市場價值只佔資產一部分,卻可以提供更大的指數名義敞口;每日短Call則可能以負值列示。因此不能把「四個Call合計約91%」理解成只投資四間公司。
2026年後QDTE前景不應只用「Nasdaq升或跌」判斷,因為策略回報同時由隔夜指數變動、每日短Call行使價、隱含波動率、實際波動、執行成本、分派政策及費用共同決定。8月31日由Innovation-100投資政策轉到Nasdaq-100,會令法律名稱與市場熟悉的基準更一致,但是否改變Call選擇、行使價距離或風險預算,仍須等新版文件確認。
| 2026後觀察指標 | 為何重要 | 投資者可查甚麼 |
|---|---|---|
| 新版Prospectus | 確認Nasdaq-100政策及策略細節 | 8月31日後官方Documents |
| Distribution Rate vs SEC Yield | 反映現金率與投資收入差距 | 兩個數字是否長期背離 |
| 每股NAV | 判斷分派是否造成持續侵蝕 | 含分派總回報與價格回報 |
| ROC比例 | 了解分派暫估來源 | 19a-1通知及年終1099-DIV |
| Nasdaq隱含波動率 | 影響0DTE期權金 | 平靜期分派是否下降 |
| 日內上升參與率 | 顯示短Call封頂成本 | 急升月份相對QQQM表現 |
| AUM與買賣差價 | 影響ETF交易流動性 | 官方AUM及30日中位差價 |
不能由高ROC或股價下跌直接推論必然歸零,因為基金仍有指數長倉與期權收益;但如果長期每股分派持續高於扣費後策略總回報,NAV便會受到機械式侵蝕。投資者應設定監察規則,例如每季把「期末NAV+累計分派」與期初NAV、QQQM及QDTE官方總回報比較,而不是用一次派息推算未來十年。
每週現金流很吸引,但退休支出需要可預測性,而QDTE分派金額、NAV與科技市場波動都不可預測。若使用QDTE,較合理定位是收入組合中的衛星配置,並預留現金或短債支付固定生活費;不應以當前21.78%分派率直接制定長期提取預算,更不應把全部退休本金集中於一隻0DTE產品。
QDTE與XDTE同樣每日賣出0DTE Call,最大分別是指數敞口;QQQI及JEPQ則使用較寬鬆的主動期權收入框架、每月分派,費用較低。比較表中的「分派率」、「12個月Rolling Dividend Yield」與「SEC Yield」是不同口徑,不能直接把最高數字當成最好產品。
| ETF | QDTE | XDTE | QQQI | JEPQ |
|---|---|---|---|---|
| 主要敞口 | Innovation-100;約8/31轉Nasdaq-100 | S&P 500 | Nasdaq-100 | Nasdaq大型增長股 |
| 期權方法 | 合成長倉+每日0DTE Call | 合成長倉+每日0DTE Call | Nasdaq-100持倉/敞口+主動指數期權 | 主動股票組合+ELN期權收入 |
| 分派頻率 | 每週 | 每週 | 每月 | 每月 |
| 費用率 | 0.97% Gross | 0.97% Gross | 0.68% | 0.35% |
| 近期現金率口徑 | Distribution Rate 21.78%(08/25) | Distribution Rate 24.62%(08/25) | Distribution Rate 14.01%(07/31) | 12個月Rolling Dividend Yield 10.83%(07/31) |
| 30-Day SEC Yield | -0.64%(07/31) | 以官網最新值為準 | -0.04%(07/31) | 15.06%(07/31) |
| 上升空間 | 每日短Call限制 | 每日短Call限制 | 取決於主動覆蓋比例 | 追求較低波動及部分增長參與 |
| 最適合 | 接受複雜策略、重視每週科技收入 | 重視每週大型美股收入 | 偏好月派、Nasdaq收入與較低費用 | 偏好成熟規模、較低費用及較溫和收入 |
兩者費用及每日0DTE框架相近。QDTE集中於Nasdaq大型非金融企業,科技及增長風格更突出,隱含波動通常較高;XDTE使用S&P 500,行業更廣。若你本身已有QQQ/QQQM,加入QDTE會增加同一成長因子重疊;若希望每週收入但降低單一科技風格集中,XDTE的指數基礎較分散,但同樣承擔賣Call封頂與ROC風險。
QDTE每日賣0DTE Call並每週分派,現金率更高、費用0.97%;QQQI每月分派、費用0.68%,期權覆蓋與稅務管理較有彈性。若追求最高頻現金流並理解每日封頂,QDTE較貼近需求;若希望較低費、月派及更平衡的Nasdaq總回報,QQQI較值得比較。兩者都不是QQQM的完整增長替代。
JEPQ費用0.35%、規模及歷史較大,透過主動股票組合與ELN爭取月度收入及較低波動;QDTE更集中於每日指數期權執行及每週現金流。想把科技增長波動轉成高頻分派、接受較短歷史與複雜持倉,可研究QDTE;重視較成熟框架、較低費用與月度現金流,JEPQ通常更容易理解。
QDTE最有價值的地方,是把每天0DTE指數期權操作包裝成一隻可買賣ETF,讓投資者毋須自行管理保證金、行使價及每日結算,也能取得Nasdaq大型企業的合成敞口與每週現金流。2026年6月30日官方1年NAV總回報32.69%、基金規模約US$9.30億,顯示產品已累積一定市場接受度。
代價同樣清楚:0.97%費用不低、策略每日放棄部分上升空間、30-Day SEC Yield為-0.64%、最近分派估算100% ROC,而且8月31日即將更改名稱及80%投資政策。21.78% Distribution Rate只是一個近期年化現金率,不應用來推算長期回報或退休收入。
| QDTE優點 | QDTE缺點/風險 |
|---|---|
| 每週現金分派,頻率高 | 分派金額及頻率不獲保證 |
| 每日0DTE可捕捉短期期權金 | 開市執行時間極敏感,交易成本較高 |
| 隔夜時段沒有短Call封頂 | 合成長倉仍承受隔夜跳空風險 |
| 一個代號完成複雜期權策略 | 持倉、Delta及名義敞口難理解 |
| 間接參與Nasdaq大型企業 | 不是直接持股,追蹤可有偏差 |
| 官方1年總回報曾達32.69% | 成立歷史短,過往表現不可外推 |
| 基金規模約US$930M | 費用0.97%,高於主流核心與月派收入ETF |
| 高波動橫行市可能有優勢 | 急升會封頂、急跌仍可大幅虧損 |
| 8月31日轉為Nasdaq-100政策更清晰 | 新文件與實際執行仍需重新核對 |
| 較適合QDTE | 未必適合QDTE |
|---|---|
| 了解Call、FLEX與0DTE運作 | 只因21.78%「息率」而買 |
| 接受每週分派大幅變動 | 需要固定、保證生活費 |
| 用總回報評估成績 | 只看股價或只看派息 |
| 可承受Nasdaq風格回撤 | 本金短期不能有任何虧損 |
| 願意用部分上升換取收入 | 希望完整參與科技牛市 |
| 把QDTE放在衛星倉位 | 打算集中全部退休或應急資金 |
實際決策:如果你要的是低費長期Nasdaq增長,先比較QQQM;如果要較成熟、月派的科技收入,先比較JEPQ或QQQI;如果你明白每日0DTE封頂、ROC及NAV風險,並特別重視每週現金流,QDTE才有獨特定位。無論選哪一隻,都應先設定倉位上限及總回報監察方式。
QDTE是Roundhill發行、2024年3月7日在Cboe BZX上市的主動0DTE收入ETF。它買入較長到期深度價內指數Call建立合成長倉,再每日賣出價外0DTE Call收取期權金,並尋求每週分派。
Roundhill現行基金頁列Gross Expense Ratio為0.97%。2026年5月Prospectus列管理費0.95%、其他費用0.01%、總及淨年營運費用0.96%;因文件截點不同,買入前應以8月31日後最新生效文件為準。
QDTE沒有普通ETF那種直接股票成分股。實際主要持倉是多個NDX/Innovation-100深度價內Call、每日短0DTE Call、WEEK短期國庫券ETF、政府貨幣市場工具及現金;Nasdaq-100公司只是間接經濟敞口。
QDTE目前尋求每週分派,但發行商明確說明分派頻率及金額不獲保證。期權金、波動率、市場方向、策略損益與董事會政策都可令每週金額上升或下降。
不能假設可持續。21.78%是截至2026年8月25日把最近一次單週分派年化的Distribution Rate,不是過去12個月總回報或未來承諾;波動率下降、期權策略失利或分派政策改變,都可令數字快速下降。
截至2026年7月31日,QDTE 30-Day SEC Yield為-0.64%。SEC Yield按標準化淨投資收入計算,未必完整反映期權交易損益;因此它可以與高Distribution Rate同時出現,也正好提醒投資者不要把分派當成利息收入。
不一定。100% ROC是最近19a-1通知的每股分派暫估分類,最終稅務性質要到財政年度完成後確定。ROC可能涉及期權損益與稅務時點;真正風險是分派長期超過策略回報並持續侵蝕NAV,所以應看總回報。
會。SEC補充文件表示約在2026年8月31日把名稱改為Roundhill Nasdaq-100 0DTE Covered Call ETF Strategy ETF,80%投資政策亦改為提供Nasdaq-100 Index回報敞口。文件沒有列出QDTE代號更改,但投資者應在生效後再核對官方頁。
QQQM是低費被動Nasdaq-100股票ETF,目標是盡量追蹤指數完整回報;QDTE用期權建立合成敞口並每日賣Call換取每週收入,費用較高、上升空間受限。追求長期增長通常先研究QQQM,追求高頻現金流才研究QDTE。
最大風險是把每週分派誤當固定利息,忽略Nasdaq跌市、每日上升封頂、0DTE執行、FLEX流動性、ROC、NAV侵蝕、匯兌及美國資產稅務。QDTE沒有保本,期權金亦不足以抵銷大型市場下跌。
資料截至2026年8月27日。本文只作教育及資料用途,不構成投資、法律或稅務建議。ETF價格、NAV、分派、收益率、費用、期權持倉及投資政策均可變動;投資可導致損失,過往表現不保證未來結果。作出決定前,請閱讀8月31日後最新公開說明書及19a-1通知,並按個人財務狀況尋求合資格專業意見。