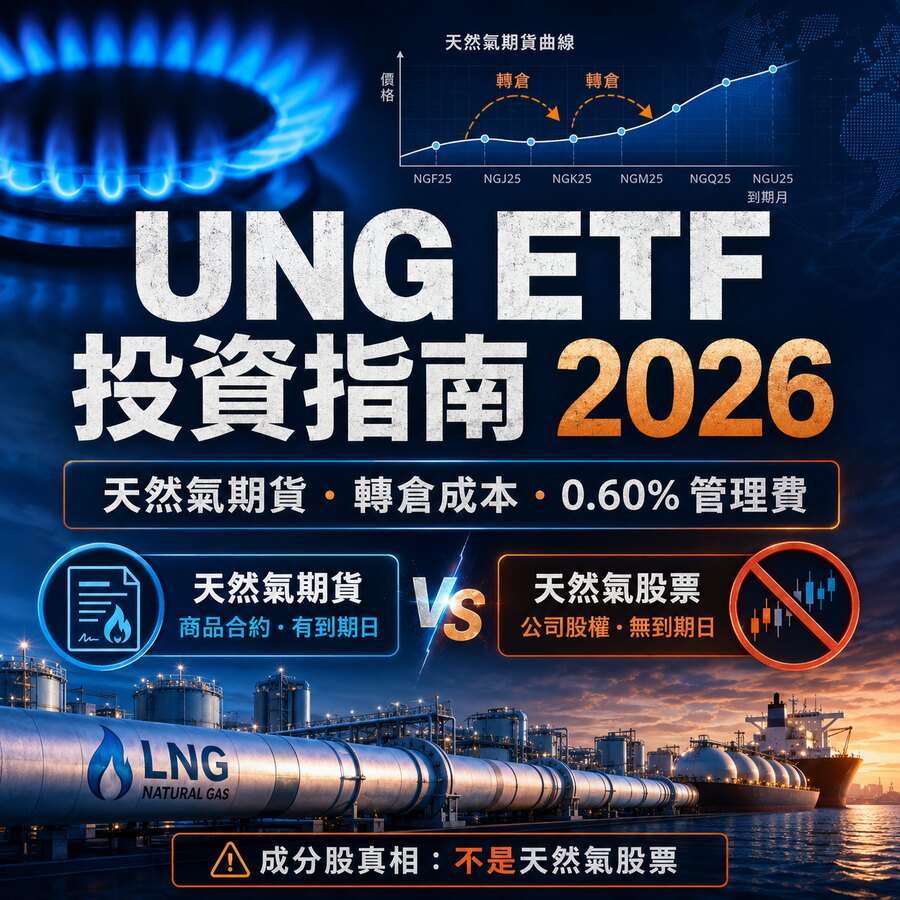
UNG ETF 是美國最具代表性的天然氣商品交易產品之一,完整名稱為 United States Natural Gas Fund, LP。它讓投資者透過證券戶口取得 Henry Hub 天然氣期貨價格曝險,但不是天然氣公司股票基金,亦不會把天然氣實物儲存在倉庫。UNG 主要持有近月 NYMEX 天然氣期貨、現金、短期美國國債及其他抵押品。
本文依據 USCF、SEC 截至 2026 年 8 月的官方資料,完整分析 UNG ETF 是什麼、成分股真相、0.60% 管理費與總費用口徑、期貨轉倉、派息、回報、香港買法、1 合 4 反向拆股,以及與 UNL、天然氣公司 ETF 的分別。商品期貨 ETP 波動極高,本文只供教育用途,不構成投資建議。
| 項目 | UNG 官方資料重點 |
|---|---|
| 完整名稱 | United States Natural Gas Fund, LP |
| 代號 | UNG |
| 上市地 | NYSE Arca |
| 成立日期 | 2007 年 4 月 |
| 法律結構 | Delaware limited partnership/商品池 |
| 投資目標 | 反映 Henry Hub 基準天然氣期貨的每日百分比變化,加抵押品利息、減費用 |
| 主要資產 | NYMEX 天然氣期貨、現金、短期美國政府債券及相關衍生工具 |
| 基金管理費 | 首 10 億美元資產 0.60%,以上部分 0.50% |
| 總費用率 | 2026 常見資料口徑約 1.17%,須以最新官方文件為準 |
| 2024 反向拆股 | 2024 年 1 月 23 日進行 1 合 4 |
UNG 的基準通常是最近到期的 NYMEX 天然氣期貨;當近月合約距離到期不足兩星期,基準會轉到下一月合約。這代表 UNG 追蹤的是期貨合約,不是新聞中即時天然氣現貨價,也不是天然氣生產商的盈利。
市場普遍稱 UNG 為天然氣 ETF,但法律上它是商品池及交易所買賣證券,不是按《1940 年投資公司法》註冊的傳統股票 ETF。這項差異會影響監管、稅務文件、持倉、費用及風險。香港投資者應把它視為方便買賣的商品期貨包裝,而不是長期核心基金。
UNG 可像美股一樣在交易時段買賣,亦有期權市場,但產品本身背後仍然是期貨。券商容許買入不等於產品適合所有人。天然氣可因天氣預測、庫存報告或供應中斷在短時間大幅跳動,隔夜風險不能靠止蝕完全消除。
| 成本 | 來源 | 重要性 |
|---|---|---|
| 美股佣金 | 券商按股數或成交額收取 | 短線頻繁交易會累積 |
| 換匯差價 | 港元兌美元 | 小額頻繁兌換尤其明顯 |
| 買賣差價 | UNG 市場買價與賣價 | 高波動或非活躍時段可擴闊 |
| 基金營運費用 | 從 NAV 內扣除 | 不會以獨立帳單顯示 |
| 期貨佣金及價差 | 基金買賣期貨合約 | 未完全反映在單一管理費數字 |
| 轉倉損益 | 賣舊合約、買新合約 | 長期回報最常被低估的因素 |
投資者不應只比較券商「零佣金」。UNG 內部每月轉倉,基金 NAV 已承受期貨成交、升水/貼水、營運與專業費用;這些成本不一定會在券商交易確認書單獨列出。
USCF 官方列明,UNG 對首 10 億美元平均每日淨資產收取每年 0.60% 管理費,超過 10 億美元的部分降至 0.50%。然而管理費只支付管理人服務,UNG 另須承擔期貨經紀佣金、OTC 價差、牌照、註冊、審計、法律及稅務報告等費用。2026 年市場資料常見總費用率約 1.17%,但實際成本會隨資產及交易活動改變,應查看最新官方文件。
| 費用口徑 | 約數/方式 | 包括甚麼 |
|---|---|---|
| 管理費 | 首 10 億美元 0.60%;以上 0.50% | 支付 USCF 管理服務 |
| 總費用率 | 2026 常見約 1.17% | 管理及部分營運支出 |
| 未必完整量化的成本 | 隨交易變動 | 期貨佣金、執行差價、轉倉市場影響 |
| 抵押品收入 | 視短期利率 | 現金及國債利息可抵銷部分費用 |
即使總費用只有約 1%,長期回報仍可能遠差於天然氣現貨,主因往往是期貨曲線而不是費用率。評估 UNG 必須把「費用」與「轉倉收益/損失」分開。
UNG 不以穩定派息為投資目標。基金持有的現金、國債及抵押品會產生利息,但可以保留在組合內、加入 NAV,用來抵銷支出或支持期貨倉位。SEC 文件顯示 UNG 在多個報告期沒有向股東分派。投資者不能把抵押品利息當作固定季度股息。
| 問題 | 答案 |
|---|---|
| UNG 是否定期派息? | 沒有穩定派息政策 |
| 國債利息去了哪裡? | 一般計入基金收入及 NAV |
| 沒有派息是否代表沒有收入? | 不是;利息可留在基金內抵銷費用 |
| 適合退休收息嗎? | 通常不適合 |
當下一月期貨比即將到期的近月合約昂貴,稱為升水。UNG 轉倉時要賣出較便宜舊合約、買入較昂貴新合約;若曲線持續升水,反覆轉倉可能侵蝕每股曝險。即使天然氣現貨長期持平,UNG 仍可能下跌。
若下一月合約比近月便宜,基金可以較低價格建立新合約,在其他因素不變時有利於持續曝險。但貼水不保證獲利,天然氣方向、費用及執行仍會影響結果。
| 情境 | 近月合約 | 下月合約 | 轉倉影響 |
|---|---|---|---|
| 升水 | 較便宜 | 較昂貴 | 通常形成負轉倉壓力 |
| 貼水 | 較昂貴 | 較便宜 | 通常有利於轉倉 |
| 曲線平坦 | 接近 | 接近 | 轉倉價差較小 |
UNG 沒有 Exxon、Chevron、EQT 或 Cheniere 等「十大成分股」。每日持倉主要是天然氣期貨合約,以及為期貨保證金與抵押用途而持有的現金、貨幣市場工具及短期美國政府債券。持倉會因轉倉日及風險管理而改變。
| 持倉類別 | 作用 | 風險 |
|---|---|---|
| NYMEX 天然氣期貨 | 提供核心天然氣價格曝險 | 高波動、到期及轉倉風險 |
| 其他天然氣相關衍生工具 | 流動性、合規或風險管理 | 對手方及基差風險 |
| 美國國債 | 抵押品及賺取利息 | 利率及流動性風險較低但非零 |
| 現金/貨幣市場工具 | 支付保證金及贖回 | 收益隨利率變動 |
因此,天然氣公司盈利大升不代表 UNG 一定上升;相反,天然氣期貨急升時,天然氣公司股票亦可能受成本、負債、對沖及公司管治拖累。兩者不是替代品。
| 產品/方式 | 主要曝險 | 轉倉 | 較適合 | 主要缺點 |
|---|---|---|---|---|
| UNG | 近月天然氣期貨 | 集中近月 | 短線方向交易 | 升水侵蝕、高波動 |
| UNL | 分散於 12 個月天然氣期貨 | 較分散 | 希望減低單一近月轉倉影響 | 仍有期貨曲線與費用風險 |
| 天然氣公司 ETF | 生產、管道或 LNG 公司股票 | 沒有商品期貨轉倉 | 長期企業盈利及股息 | 公司、市場及股票估值風險 |
| 天然氣期貨 | 指定月份合約 | 投資者自行管理 | 專業交易者 | 槓桿、保證金、到期交割風險 |
UNL 把曝險分散於連續 12 個月合約,通常較不依賴單一近月轉倉,但不代表一定跑贏 UNG。若市場短期急升,近月 UNG 可能反應更直接;若升水陡峭,UNL 的分散合約結構可能較有利。選擇取決於持有期限與對期貨曲線的判斷。
| 較適合 | 不適合 |
|---|---|
| 有明確短期天然氣觀點 | 長期被動月供 |
| 懂得閱讀期貨曲線及轉倉 | 以為持有天然氣公司股票 |
| 能每日監控天氣、庫存及波動 | 追求穩定派息或保本 |
| 預先設定倉位與止蝕 | 不能承受短期大幅虧損 |
| 把 UNG 當戰術工具 | 只因天然氣價格「看似便宜」便長揸 |
一句話結論:UNG 是近月天然氣期貨交易工具,不是天然氣股票基金。它可方便短線捕捉 Henry Hub 期貨走勢,但長期結果受轉倉、費用、抵押品利息與期貨曲線支配;最大陷阱往往不是 0.60% 管理費,而是忽略持續升水造成的複合侵蝕。
UNG 是追蹤 Henry Hub 近月天然氣期貨每日變化的商品池交易所買賣證券。
首 10 億美元資產的管理費為 0.60%,以上部分為 0.50%;總成本另包括營運及期貨交易支出。
沒有公司股票成分股,主要持有天然氣期貨、現金、國債及相關抵押品。
不一定。UNG 追蹤期貨而非現貨,轉倉、費用、執行及期貨曲線會令回報偏離。
通常不適合作為長期核心持倉,因近月期貨在升水時反覆轉倉可侵蝕價值。
沒有穩定派息政策;抵押品利息通常保留於組合並反映在 NAV。
UNG 集中近月合約,UNL 分散於連續 12 個月合約;兩者對期貨曲線反應不同。
反向拆股提高每股價格並減少股數,不會創造價值。UNG 在 2024 年 1 月進行 1 合 4。
除商品波動外,還有美元匯率、券商產品限制、商品池稅務文件及美國資產相關風險。
只能提供不完整的商品價格對沖;公司股票還受產量、負債、對沖政策及市場估值影響。
資料截至 2026 年 8 月,持倉、費用、價格及產品條款會變動。本文只供教育及資料用途,不構成投資、稅務或法律建議。商品期貨及相關 ETP 涉及極高波動、轉倉、流動性、衍生工具、對手方及可能損失全部本金的風險。交易前請閱讀最新官方文件並諮詢合資格專業人士。